
Seguros y gestión de riesgos: las claves para proteger el patrimonio de las empresas frente a imprevistos
El abogado Juan Manuel Zeppa advirtió sobre la importancia de contar con coberturas adecuadas, mantener actualizadas las pólizas y prestar atención a los riesgos cibernéticos y climáticos. Además, explicó por qué un seguro insuficiente puede comprometer la continuidad de una empresa después de un siniestro.
Por Karina Vimonte
La prevención es una de las herramientas fundamentales para proteger el patrimonio de una empresa. Sin embargo, muchos empresarios y emprendedores recién toman dimensión de los riesgos a los que están expuestos cuando ocurre un siniestro y deben afrontar sus consecuencias económicas. La contratación de seguros adecuados, la revisión periódica de las pólizas y la evaluación de las amenazas forman parte de una estrategia que puede resultar decisiva para garantizar la continuidad de una actividad comercial o industrial.
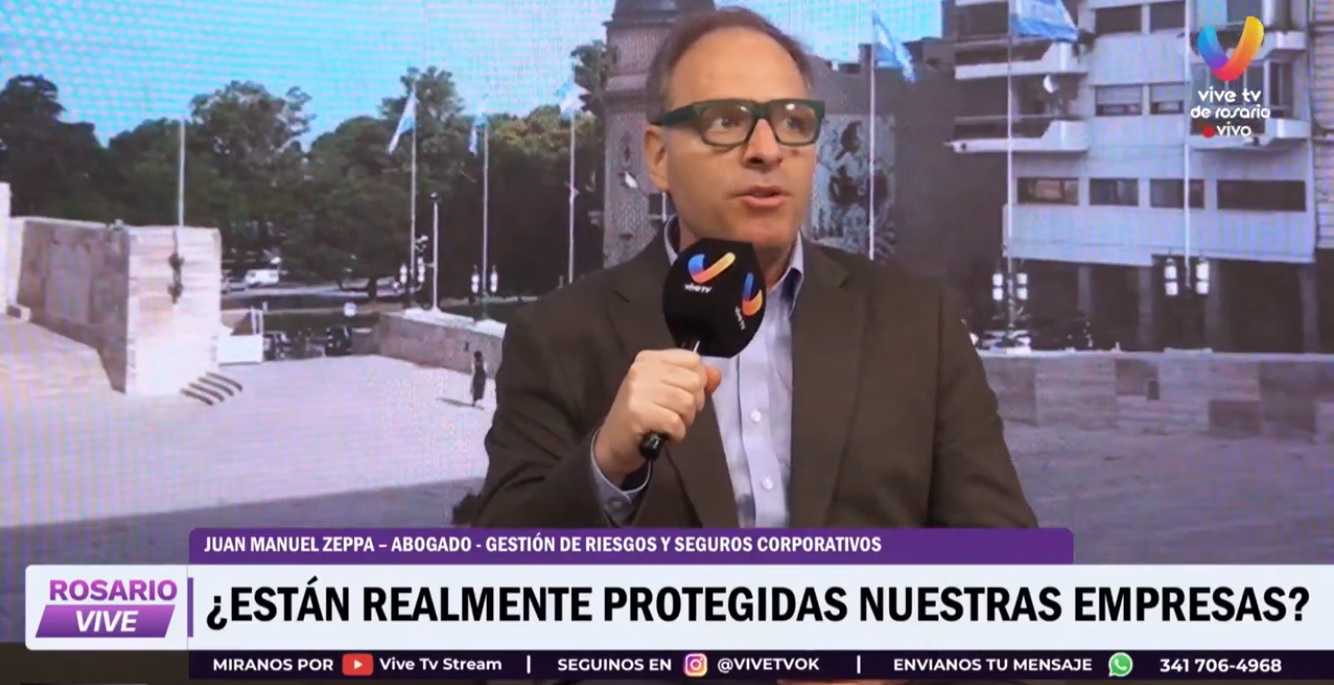
Estos fueron algunos de los principales temas abordados durante una entrevista a Juan Manuel Zeppa, abogado especializado en gestión de riesgos, quien explicó los aspectos que deben tenerse en cuenta al momento de evaluar las coberturas de una empresa y advirtió sobre los errores más frecuentes en la contratación de seguros.
Prevenir antes de que ocurra el siniestro
Zeppa sostuvo que una de las primeras etapas para gestionar los riesgos consiste en identificar las consecuencias que podría generar un acontecimiento inesperado. A partir de esa evaluación, las empresas pueden determinar qué medidas de prevención implementar y qué contingencias necesitan cubrir mediante un seguro.
“Una vez que ya agotaste todas las medidas de prevención, pensás: este riesgo que me queda por cubrir, ¿lo absorbo yo o lo transfiero a una compañía de seguros?”, explicó.
En ese sentido, señaló que la contratación de una póliza debe responder a un análisis previo de la capacidad económica de la empresa para afrontar eventuales pérdidas. El objetivo es evitar que un incendio, un accidente u otro imprevisto comprometa recursos indispensables para sostener la actividad.
El riesgo no termina cuando se repara el edificio
Uno de los puntos centrales de la entrevista fue la diferencia entre proteger la infraestructura de una empresa y garantizar su continuidad operativa después de un siniestro.
El especialista planteó como ejemplo el caso de una fábrica que sufre un incendio y debe interrumpir su producción durante varios meses. Si bien una póliza puede contemplar los daños materiales, la paralización de la actividad también puede generar consecuencias económicas importantes.
“Muchas veces es mucho más grave no estar cubierto en la operatoria que el siniestro en sí”, advirtió Zeppa.
La interrupción de la producción puede afectar el cumplimiento de contratos con proveedores y clientes, además de generar dificultades para afrontar salarios y otros compromisos económicos. Por eso, explicó, la evaluación de los seguros debe contemplar no solamente los daños materiales, sino también las consecuencias que la interrupción del negocio puede provocar.
La protección de los trabajadores constituye otro aspecto relevante. Según las características de la actividad y los vínculos laborales, es necesario evaluar las coberturas correspondientes y las medidas de seguridad exigibles.
Infraseguro: cuando la cobertura no alcanza
Uno de los errores más frecuentes al contratar un seguro es no proporcionar toda la información necesaria a la compañía aseguradora o establecer una suma asegurada inferior al valor real de los bienes que se pretende proteger.
Zeppa explicó que algunos asegurados pueden creer que declarar menos información o contratar una cobertura por un monto menor les permitirá reducir el costo de la póliza. Sin embargo, esa decisión puede tener consecuencias importantes cuando llega el momento de liquidar un siniestro.
Como ejemplo, describió el caso de una fábrica cuyo seguro de incendio representa apenas el 60% del costo necesario para reconstruirla. En determinadas pólizas, la aplicación de la regla proporcional o prorrata puede hacer que la indemnización se reduzca en función de la relación entre la suma asegurada y el valor real del bien.
De esta manera, una cobertura insuficiente puede dejar al empresario frente a una pérdida económica que deberá afrontar con recursos propios.
El especialista también puso el foco en la responsabilidad de los productores asesores de seguros, quienes deben evaluar adecuadamente los riesgos y asesorar a sus clientes sobre las sumas aseguradas necesarias. En ese sentido, cuestionó la práctica de cotizar pólizas tomando como referencia contratos anteriores sin revisar si las condiciones siguen siendo adecuadas.
Ciberataques y fenómenos climáticos, entre las principales amenazas
La transformación digital y los fenómenos climáticos también ocupan un lugar cada vez más relevante en la gestión de riesgos empresariales.
Durante la entrevista, Zeppa identificó los ciberataques y los eventos climáticos como dos de las amenazas que pueden generar consecuencias económicas significativas. No obstante, advirtió que todavía existe una limitada conciencia sobre la necesidad de contratar seguros específicos para riesgos informáticos.
“Se piensa que solamente le va a pasar a un banco o a una empresa grande. La realidad es que hoy estamos todos expuestos”, señaló.
Los ataques informáticos no solamente pueden provocar pérdidas de dinero. También pueden comprometer bases de datos, información confidencial, contratos, documentación vinculada con licitaciones y otros contenidos estratégicos para una organización.
En este contexto, el ciberseguro puede contemplar servicios de asistencia para responder ante un incidente, de acuerdo con las condiciones de la póliza contratada. El especialista explicó que, frente a la sospecha de un ataque o una intrusión informática, es fundamental dar intervención temprana a los equipos de asistencia para evaluar la situación y actuar con rapidez.
La respuesta puede incluir tareas técnicas y, según la cobertura, asistencia ante situaciones de extorsión vinculadas con el robo o la exposición de información.
La actualización de las pólizas, una tarea permanente
Otro de los aspectos destacados fue la necesidad de revisar periódicamente las sumas aseguradas, especialmente en un país como la Argentina, donde los períodos de elevada inflación pueden provocar que los montos establecidos en una póliza queden desactualizados.
Zeppa señaló que el seguimiento debe ser particularmente cuidadoso en aquellas coberturas cuyos valores dependen del costo de reconstrucción de un inmueble, la reposición de maquinaria o el reemplazo de bienes afectados por un siniestro.
Una póliza que en el momento de su contratación parecía suficiente puede dejar de serlo con el paso del tiempo si no se ajustan sus condiciones.
Por ese motivo, recomendó prestar atención tanto a los montos asegurados como a las características de los riesgos cubiertos. También remarcó la importancia del asesoramiento profesional para evitar que la búsqueda de una prima más económica termine exponiendo al asegurado a pérdidas mayores.
Las medidas de seguridad también cuentan
La contratación de un seguro no elimina la necesidad de adoptar medidas de prevención. Durante la conversación, el especialista recordó que las características de cada actividad determinan los riesgos que deben evaluarse al momento de contratar una cobertura.
En el caso de una fábrica, por ejemplo, es necesario revisar las medidas de protección contra incendios, la disponibilidad y el estado de los matafuegos, así como los sistemas de seguridad vinculados con la prevención de robos.
Estas condiciones forman parte del análisis de riesgo y pueden ser verificadas por la aseguradora. Además, cuando ocurre un siniestro, el proceso de liquidación puede incluir una investigación para determinar las circunstancias del hecho y evaluar los daños.
Zeppa explicó que estos procedimientos requieren tiempo, una situación que puede agravar las dificultades económicas de una empresa si no cuenta con recursos o coberturas para afrontar el período de interrupción.
Anticiparse para proteger el futuro
La gestión de riesgos no debería comenzar después de una pérdida, sino formar parte de la planificación habitual de cualquier organización. Identificar amenazas, implementar medidas de seguridad, revisar las sumas aseguradas y comprender los alcances de cada póliza son pasos fundamentales para reducir la exposición económica.
El planteo de Zeppa apunta a una cuestión central: contratar un seguro no consiste únicamente en elegir un precio, sino en determinar si la cobertura responde realmente a las necesidades de quien la contrata.
Para las empresas y los emprendedores, anticiparse a los imprevistos puede marcar la diferencia entre superar una contingencia y comprometer la continuidad de su actividad.
La entrevista formó parte de los contenidos de Rosario Vive, el ciclo conducido por Karina Vimonte, ganadora de seis premios Martín Fierro, que se emite de lunes a viernes, de 10 a 12, por ViveTV, canal 64 de Claro TV.